Stok değişken ile akım değişken nasıl ayırt edilir?
Dönem başında 10.000 konut bulunan hayalî bir yerleşim düşünelim. Dönem içinde 200 yeni konut eklensin, 50 konut mevcut kapsamdan çıksın. Başka değişiklik yoksa dönem sonunda 10.150 konut bulunur. Başlangıç ve bitişteki miktarlar stok, dönem boyunca gerçekleşen ekleme ve çıkışlar ise akım niteliğindedir. Bunlar aynı başlık altında toplanacak eş değer rakamlar değildir.
Temsili görsel: Bir depodaki otomatik palet taşıma düzeni; stok ve mal hareketi bağlamında temsili görsel. Kaynak: Automated Storage and Retrieval System.jpg; üretici: QmcBeQ3G7DZCmY84uPgT; lisans: CC BY 4.0.
Bir fotoğraf ve bir dönem kaydı
Stok, belirli bir andaki durumu gösterir. Akım ise başlangıcı ve sonu olan bir aralıkta gerçekleşen değişimle ilgilidir. Birleşmiş Milletlerin millî hesaplar çerçevesi bu ayrımı ekonomik değerlerin kaydı için açıkça kurar. Varlık ve yükümlülük konumlarıyla dönem işlemleri farklı hesaplarda izlenebilir; aralarında bağlantı bulunur.
Bu ayrım sadece mal depolarına özgü değildir. Ekonomide kullanılan stok sözcüğü eldeki bütün malzemenin gündelik adıyla sınırlı kalmaz. Belirli andaki varlık veya yükümlülük miktarı da stok yaklaşımıyla ele alınabilir. Terimin neyi kapsadığı ilgili göstergeyle birlikte belirtilmelidir.
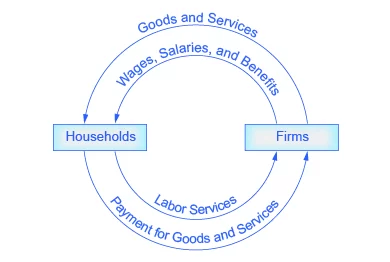
Akım denildiğinde de yalnızca fiziksel hareket düşünülmemelidir. Gelir, harcama veya üretim gibi dönem boyunca ölçülen ekonomik büyüklükler akım niteliği taşıyabilir. Bir yılda üretilen çıktı ile yıl sonunda elde bulunan varlık toplamı farklı soruları yanıtlar. Aynı para birimi kullanılması bu zaman farkını ortadan kaldırmaz.
Başlangıçla bitişi bağlamak
Basit miktar örneğinde dönem sonu stok, dönem başı miktara girişler eklenip çıkışlar çıkarılarak bulunur. Ancak gerçek parasal hesapta stok değerini değiştiren başka olaylar da olabilir. Varlığın piyasa değerindeki değişim veya kayıt kapsamındaki farklılaşma işlem olmadan da sonucu etkileyebilir. Bu nedenle parasal farkın tamamı yeni alım sayılmaz.
BM çerçevesi, işlemlerle diğer akımları ayrı ele alır. Fiyat değişimlerinin varlık değerine etkisi veya bazı fiziksel kayıplar bu ayrımın örnekleridir. Bir hesabın neden büyüdüğü araştırılırken yeni edinim, elden çıkarma ve diğer değişimler ayrı izlenir. Dönem sonu rakamı nedenleri tek başına göstermez.
Varsayımsal olarak aynı varlıklar elde tutulurken fiyatları değişmiş olsun. Parasal stok artabilir, fakat yeni fiziksel varlık edinilmiş olmayabilir. Tersine miktar artarken fiyat etkisi toplam parasal değeri farklı yönde değiştirebilir. Miktar kaydıyla değer kaydının ayrı tutulması bu iki mekanizmayı anlamaya yardımcı olur.
Toplama işleminin zamanı
Aylık üretim miktarları, kapsamları ve dönemleri uygun olduğunda yıllık üretim için birleştirilebilir. Buna karşılık her ay sonundaki mevcut konut stokunu toplamak yıllık yeni konut üretimini vermez. Aynı mevcut konutlar tekrar tekrar sayılmış olur. Aritmetik doğru yapılmış olsa da farklı tür göstergeler karıştırıldığında sonuç yanlış anlam taşır.
Aynı şekilde stok rakamlarının aylık değişimlerini toplamakla dönem sonu seviyelerini toplamak farklı işlemlerdir. Değişimler başlangıç ve bitiş arasındaki bağlantıyı kurabilir; seviyelerin toplamı ise başka bir ölçüye ihtiyaç duyar. Hangi işlem yapılacağı sorulan soruya bağlıdır. Veri başlığındaki tarih ve dönem bilgisi bu nedenle korunmalıdır.
Örnekte yeni yapılan 200 konutla stoktaki net 150 artışın farklı olması, girişle net değişimin de ayrı göstergeler olduğunu açıkça gösterir.
Oran kurmak yasak değildir, kapsam gerekir
Ekonomide bir stok büyüklüğün bir dönem akımıyla karşılaştırıldığı oranlar bulunabilir. Bu, iki kavram aynıymış gibi kullanılabilecek demek değildir. Oranın neyi anlatması istendiği ve akımın hangi süreyi kapsadığı açık olmalıdır. Dönem değişince oran da farklı anlam taşıyabilir. Ortak birim kadar ortak zaman tanımı önemlidir.
Bir veriyle çalışırken önce “hangi tarihte mevcut?” ve “hangi dönemde gerçekleşti?” soruları ayrı yazılabilir. Ardından stok değişimini açıklayan işlemler ve diğer etkiler incelenir. Böylece elde bulunan miktarla dönem içinde üretilen, kazanılan veya harcanan miktarın neden aynı olmadığı daha açık biçimde görülür.