Ekonomide yatırım neden her para yatırma işlemi değildir?
Aynı tutarda iki ödeme yapıldığını düşünelim. Birinde üretimde kullanılacak yeni bir makine alınsın; diğerinde daha önce çıkarılmış bir menkul kıymet başka sahibinden devralınsın. İkisinde de para ödenmiş olabilir, fakat ekonomi açısından aynı olay gerçekleşmez. İlk işlem üretken varlık oluşumuyla, ikincisi finansal varlığın el değiştirmesiyle ilişkilidir. Günlük dilde yatırım denilen her işlem millî hesaplarda aynı başlığa girmez.
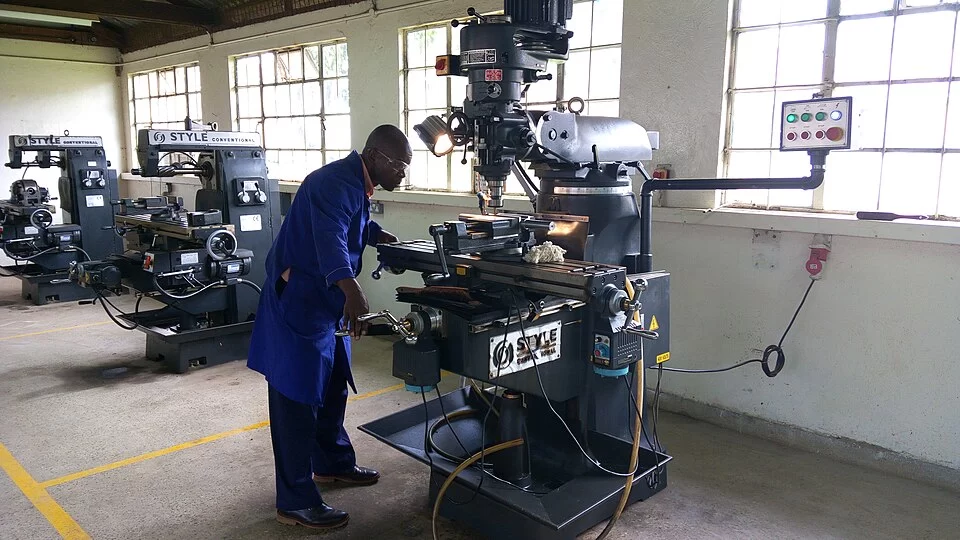
Temsili görsel: Bir atölyedeki çalışma ortamı; üretim aracı ve emek bağlamında temsili görsel. Fotoğraftaki kişi hakkında işgücü istatistiği sınıflandırması yapılmaz. Kaynak: Lathe machinist.jpg; üretici: Shadychiri; lisans: CC BY-SA 4.0.
Sermaye oluşumu neyi kapsar?
Millî hesaplar çerçevesinde sermaye oluşumu, üretim ve varlık kullanımına ilişkin belirli kategorilerle tanımlanır. BM’nin açıklaması sabit sermaye oluşumu, stok değişimi ve ilgili başka varlık işlemlerini ayrı ele alır. Sabit varlıklar üretimde birden fazla dönem kullanılabilecek kaynaklarla ilişkilidir. Kapsam yalnızca bir yere para aktarılmış olmasına göre belirlenmez.
Bir üreticinin uzun süre kullanacağı uygun ekipmanı edinmesi, sabit sermaye hesabında değerlendirilebilir. Buna karşılık dönem içinde başka üretimde tüketilen malzeme farklı rol taşır. Aynı fiziksel nesnenin kullanım amacı da sınıflandırmayı etkileyebilir. Ürünün adıyla bütün ekonomik kayıtlar otomatik belirlenmez; işlemin işlevi açıklanır.
Bu kavramın günlük yatırım dilinden daha dar veya farklı koşulları bulunabilir. Bir kişi tasarrufunu değerlendirmek için çeşitli finansal işlemler yapabilir; bunlar onun bakışından yatırım olarak adlandırılabilir. Ekonomik istatistik ise hangi varlığın oluştuğunu veya hangi varlık üzerindeki hakkın el değiştirdiğini ayrıca kaydeder. İki kullanım bağlama göre anlaşılır.
Finansal varlık ve finansman
Bir hisse veya borçlanma aracı almak, doğrudan yeni bir fabrika binasının üretildiği anlamına gelmez. Mevcut finansal araç başka yatırımcıdan alınmışsa mülkiyet ilişkisi değişebilir. İşlem sonucunda yeni bir üretken varlığın oluşup oluşmadığı ayrı sorudur. Finansal işlem hacmiyle gerçek sermaye oluşumu aynı toplam değildir.
Buna karşılık işletmeler yeni projelerini finanse etmek için kaynak toplayabilir. OpenStax, işletmelerin kârlarını yeniden kullanma, borçlanma veya ortaklık yoluyla finansman sağlayabileceğini açıklar. Finansman ile sermaye oluşumu bağlantılıdır; ancak aynı aşama değildir. Para toplandıktan sonra neyin üretildiği veya edinildiği ayrıca izlenmelidir.
Hayalî bir işletme yeni ekipman almak için kaynak sağlamış olsun. Kaynağın sağlanması finansal ilişkinin, ekipmanın üretilip edinilmesi ise ilgili üretim ve varlık hesabının konusudur. Biri diğerine imkân verebilir. Ancak yalnızca finansmanın ilan edilmesi, ekipmanın tamamlandığını veya belirli kapasitede çalıştığını kanıtlamaz. Plan, ödeme ve gerçekleşme ayrı kayıtlardır.
Yalnızca görünen bina ve makineler değil
Sermaye oluşumunun ayrıntıları kullanılan hesap sisteminin varlık sınırlarına bağlıdır. Hangi mal veya hizmetin varlık olarak değerlendirildiği resmî yöntemle belirlenir. Bu nedenle yatırım kavramını yalnızca büyük ve fiziksel olarak dikkat çekici yapılarla eşitlemek eksik olabilir. Tanımın kapsamı ilgili hesap açıklamasından okunmalıdır.
Stok değişimi de üretimin satıştan önce gerçekleşebileceğini gösterir. Dönemde yapılan fakat henüz son kullanıcıya gitmeyen uygun çıktılar, üretim hesabının dışında bırakılmayabilir. Ancak her stok artışı istenen talep başarısı değildir. Millî hesap sınıflandırmasıyla işletmenin ticari değerlendirmesi farklı soruları yanıtlar. Bir kayıt türü tek başına kârlılık göstergesi olmaz.
Aynı sözcüğün farklı bağlamları
Bir finans haberinde yatırımcıların menkul kıymet alımları, bir üretim raporunda yeni sermaye oluşumu anlatılıyor olabilir. Her iki metinde yatırım sözcüğünün bulunması toplamların doğrudan karşılaştırılacağı anlamına gelmez. Kullanılan varlık türü, dönem ve kayıt yöntemi belirtilmelidir. Önce sözcüğün ilgili metindeki tanımı anlaşılmalıdır.
Başlangıçtaki iki ödeme örneğinde ortak olan para çıkışıdır. Farklı olan ise yeni üretken kaynak oluşmasıyla mevcut finansal hakkın devridir. Bu ayrım, finansman piyasalarının önemini küçültmez; ekonominin hangi aşamasının ölçüldüğünü açıklar. Para hareketi, varlık edinimi ve üretim birbirine bağlanır fakat tek kayıt olarak eritilmez.