Batık maliyet gelecekteki bir kararda nasıl ayrı tutulur?
Bir projeye daha önce para ve emek ayrılmış olması, bundan sonraki her ek harcamanın aynı ölçüde anlamlı olacağını göstermez. Batık maliyet, geçmişte oluşmuş ve geri alınamayan maliyeti anlatır. Yeni karar ise gelecekte hâlâ değiştirilebilen seçeneklerle ilgilidir. Bu iki zaman katmanı ayrılmadığında geçmiş harcama, yeni seçimin gerekçesiymiş gibi görünebilir.
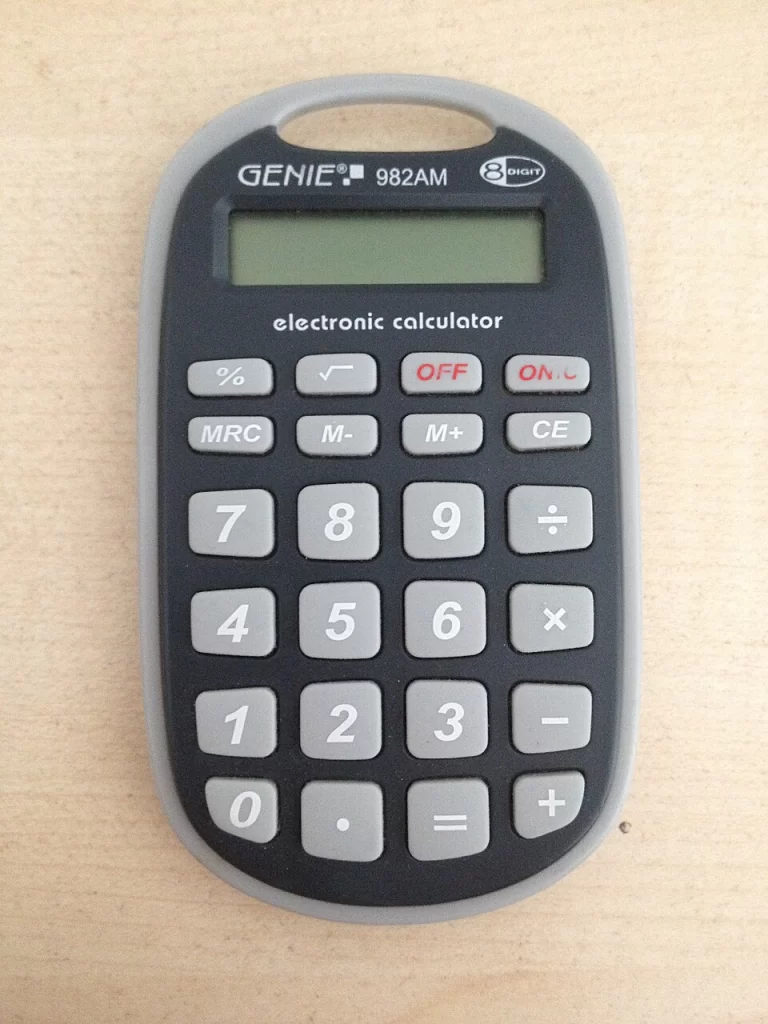
Temsili görsel: Maliyet ve bütçe hesaplarının anlatımına eşlik eden temsili hesap makinesi görseli. Kaynak: Pocket calculator.jpg; üretici: Dimljacic; lisans: CC BY-SA 4.0.
Geçmişteki ödeme ile bugünkü seçenek
OpenStax, batık maliyetleri geçmişte gerçekleşmiş ve geri kazanılamayan harcamalar olarak açıklar. Bu tanımda iki koşul birlikte önemlidir: Harcamanın yapılmış olması ve artık geri alınamaması. Sadece eski bir tarihte ödeme yapılması, bütün tutarın her durumda batık olduğu anlamına gelmez.
Satılabilen bir varlık, kullanılabilecek bir malzeme veya başka bir işe aktarılabilen ekipman hâlâ değer taşıyabilir. Bu değerin kaybedilmesi bugünkü seçeneğin bir parçasıdır. Bu yüzden geçmişte satın alınan her şeyi hesap dışında bırakmak doğru olmaz. Geri kazanılamayan bölüm ile bugünkü alternatif değeri ayrı tanımlanmalıdır.
Varsayımsal bir prototip projesi
Hayalî bir ekip, bir ürün fikrinin ilk denemeleri için belirli bir tutar harcamış olsun. İlk denemelerde kullanılan ve geri alınamayan hizmet bedelleri geçmişte kalmıştır. Şimdi ekipten ikinci aşama için yeni kaynak istenmektedir. Yeni sorunun merkezi, ilk tutarın büyüklüğünden önce ikinci aşamanın beklenen sonuçları ve ek gereksinimleridir.
İkinci aşamaya devam etmek, projeyi değiştirmek veya kaynakları başka işe ayırmak farklı seçenekler olabilir. Her seçeneğin bundan sonra gerektireceği zaman, harcama ve sağlayabileceği çıktı karşılaştırılır. İlk harcama bütün seçeneklerde geri alınamıyorsa, o tutar seçenekler arasındaki geleceğe dönük farkı tek başına belirlemez.
Devam etmek de durmak da otomatik sonuç değildir
Batık maliyet kavramı, geçmişte harcama yapılmış her projenin bırakılması gerektiğini söylemez. Gelecekteki beklenen fayda ile ek maliyet uygun bulunursa devam etmek anlamlı olabilir. Kavramın yaptığı iş, geçmiş ödemenin kendi başına ek kaynak ayırma gerekçesi sayılmasını önlemektir. Sonuç seçeneklerin gerçek koşullarına bağlıdır.
Aynı biçimde durma kararı da bazı yeni maliyetler veya yükümlülükler içerebilir. Bunlar gelecekteki seçenek farklarıysa değerlendirmede yer alır. Sözleşme veya ödeme koşulu gibi somut ayrıntılar gerçek belgelerden belirlenmelidir. Genel bir ekonomik tanım, belirli bir projenin bütün yükümlülüklerini kendiliğinden açıklamaz.
Öğrenilen bilgi kayıp olmak zorunda değildir
Geçmiş harcamanın geri alınamaması, yapılan işten hiçbir bilgi kalmadığı anlamına gelmez. Denemeler sonraki seçeneklerin daha iyi tanımlanmasına katkı sağlayabilir. Ancak elde edilen bilgiyi gelecekte kullanabilmek ile geçmişteki bütün tutarı geri kazanmak aynı şey değildir. Bilgi, bugünkü değerlendirmeye girdi olabilir; maliyetin tarihini değiştirmez.
Bu ayrım, bir kararın sonradan değerlendirilmesinde de yararlıdır. Eski karar o sırada elde bulunan bilgiyle, yeni karar ise bugünkü bilgiyle incelenir. Sonradan öğrenilenleri geçmişte kesin biliniyormuş gibi varsaymak doğru karşılaştırma sağlamaz. Her kararın bilgi ve seçenek ortamı ayrı gösterilmelidir.
Batık maliyet ile sabit maliyet de aynı tanım değildir. Sabitlik, üretim miktarıyla ilişkinin belirli dönem içindeki biçimini anlatır; batıklık ise geri kazanılabilirlikle ilgilidir. Bir harcamanın hangi başlıkta değerlendirileceği sorulan soruya ve zaman koşullarına bağlıdır. Satılabilir bir ekipmanın güncel alternatif değeri bu nedenle yeni kararın parçası olabilir.
Karşılaştırmayı ileriye çevirmek
- Hangi geçmiş harcamanın gerçekten geri alınamadığını belirleyin.
- Hâlâ satılabilir, aktarılabilir veya kullanılabilir değerleri ayırın.
- Seçeneklerin bundan sonraki ek maliyetlerini yazın.
- Beklenen çıktı ve belirsizlikleri aynı zaman çerçevesinde karşılaştırın.
- Geçmiş tutarı aynı hesapta ikinci kez kayıp saymayın.
Batık maliyeti ayırmak, yapılan emeği önemsiz görmek değildir. Gelecekte değiştirilebilen kararı, artık değiştirilemeyen geçmişten ayırmaktır. Böylece “şimdi hangi seçenek ne gerektiriyor?” sorusu daha açık biçimde yanıtlanabilir.