Kapsam ekonomisi aynı tesiste farklı ürünlerle nasıl ilişkilidir?
Aynı kurumun iki farklı hizmet sunması, her zaman iki ayrı kuruma göre daha düşük maliyetle çalıştığını göstermez. Fakat ortak bilgi, ekipman veya ilişkiler gerçekten paylaşılabiliyorsa birlikte üretim bazı maliyetleri azaltabilir. Kapsam ekonomisi bu ortaklıkla ilgilidir. Temel soru, daha çok aynı ürünü yapmak değil farklı çıktıları birlikte sağlamanın maliyet ilişkisidir.
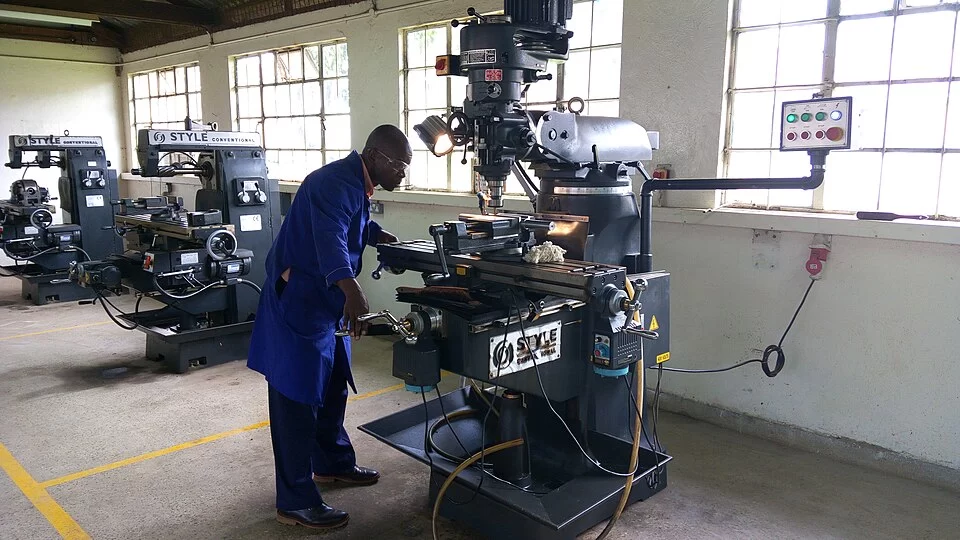
Temsili görsel: Bir atölyedeki çalışma ortamı; üretim aracı ve emek bağlamında temsili görsel. Fotoğraftaki kişi hakkında işgücü istatistiği sınıflandırması yapılmaz. Kaynak: Lathe machinist.jpg; üretici: Shadychiri; lisans: CC BY-SA 4.0.
Çıktı çeşitliliği ile üretim miktarı ayrılır
Ölçek ekonomisi aynı üretim düzeninin büyüklüğüyle birim maliyet ilişkisini inceler. Kapsam ekonomisinde ise farklı ürün veya hizmetlerin birlikte üretilmesi öne çıkar. Bir işletme tek ürününü büyütebilir veya aynı kaynaklarla yeni tür bir çıktı da sağlayabilir. Bu iki değişiklik aynı ekonomik kavram değildir.
GOV.UK üzerinden yayımlanan Dijital Rekabet Uzman Paneli raporu, birden fazla ilişkili pazarda ortak teknik uzmanlık, ilişkiler ve bilgi kullanımıyla maliyetin azalabileceğini veya hizmet niteliğinin artabileceğini açıklar. Bu, ortak kaynak fikrini somutlaştırır. Ancak bütün çeşitlenmelerin mutlaka böyle sonuçlanacağı varsayılmamalıdır.
Varsayımsal bir ortak üretim hesabı
Hayalî bir kuruluşun A hizmetini tek başına 900, B hizmetini tek başına 700 maliyet birimiyle sağladığını düşünelim. İkisi ayrı düzenlerde sunulursa toplam 1.600 birim olur. Ortak kaynakları kullanarak aynı nitelikte iki hizmet birlikte 1.300 birimle sağlanabiliyorsa, bu örnekte ortak üretimin maliyet avantajı vardır.
Rakamlar gerçek bir hizmetin maliyetini veya kârlılığını bildirmez. Karşılaştırmada iki hizmetin miktarı ve niteliği eşit tutulmuştur. Ortak çözüm daha az veya farklı hizmet veriyorsa düşük toplam tek başına kapsam ekonomisi kanıtı olmaz. Aynı çıktının ayrı ve birlikte sağlanma koşulları karşılaştırılmalıdır.
Hangi kaynak gerçekten ortak kullanılıyor?
Bir araştırma altyapısı, belirli uzmanlık veya dağıtım ilişkisi farklı çıktılara katkı sağlayabilir. Ancak ortak kullanımın nerede gerçekleştiği gösterilmelidir. Aynı kurum adı altında iki ayrı bölüm bulunması, bütün kaynakların paylaşıldığı anlamına gelmez. Sadece idari birliktelik ile gerçek üretim ortaklığı farklı bilgilerdir.
Ayrıca ortak kaynağın kapasitesi sınırlı olabilir. İkinci hizmet eklendiğinde ilk hizmetin kalitesi düşüyor veya önemli ek kaynak gerekiyorsa değerlendirme değişir. Paylaşımın sağladığı avantaj ile ek koordinasyon ihtiyacı aynı hesapta ele alınmalıdır. Ortak kullanımın ücretsiz ve sınırsız olduğu varsayımı doğru değildir.
Birlikte satmak ile birlikte üretmek
İki ürünün aynı pakette satılması, üretim maliyetinin mutlaka daha düşük olduğu anlamına gelmez. Satış düzeni, kullanıcı talebi ve üretim süreci ayrı sorulardır. Kapsam ekonomisi iddiası maliyet tarafındaki ilişkiyi açıklamalıdır. Paket adı veya pazarlama söylemi, ortak girdi kullanımının kanıtı yerine geçmez.
Benzer biçimde kullanıcıların iki ürünü birlikte tüketmesi de üreticinin bunları düşük ortak maliyetle sağladığını göstermez. Talepte tamamlayıcılık ile üretimde ortak maliyet avantajı farklı kavramlardır. Bir ürün ilişkisini açıklarken hangi tarafın incelendiği belirtilirse benzer görünen terimler birbirine karıştırılmaz.
Ortak bir harcamanın iki bölüme muhasebe içinde paylaştırılması da ekonomik avantajın kendisi değildir. Toplam kaynak kullanımı değişmemişse yalnızca dağıtım yöntemi farklılaşmış olabilir. Kapsam ekonomisi iddiası, hesap satırlarının adından önce gerçekten daha düşük ortak maliyet bulunup bulunmadığına bakar.
Karşılaştırma sınırını açık tutmak
- Ayrı ve ortak düzende sağlanan çıktıların miktarı aynı mı?
- Hizmet niteliği ve teslim koşulları eşit mi?
- Paylaşılan ekipman, bilgi veya başka kaynaklar tanımlanmış mı?
- Ek koordinasyon ve kapasite gereksinimleri hesaba katılmış mı?
- Rakamlar aynı dönem ve maliyet kapsamını kullanıyor mu?
Bu bilgiler olmadan çeşitlenmenin otomatik avantaj olduğu söylenemez. Kapsam ekonomisi, farklı işlerin aynı çatı altında bulunmasını değil, aynı çıktıları ayrı ayrı sağlamaya göre gerçekten farklı bir maliyet ilişkisi kurulmasını anlatır. Ortaklığın nerede ve hangi koşullarda oluştuğu gösterildiğinde kavram ekonomik anlam kazanır.